Chiều 20/11, tiếp tục chương trình Kỳ họp thứ 2, Quốc hội khóa XVI đã biểu quyết thông qua Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân, với 475/477 đại biểu tham gia biểu quyết tán thành.
Đất bỏ hoang chịu thuế suất 0,2%
Theo báo Tiền phong, báo cáo của Chính phủ, nhiều đại biểu Quốc hội đồng tình với việc bổ sung thuế suất 0,2% đối với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng. Một số ý kiến đề nghị áp dụng mức thuế cao hơn, đặc biệt với đất đã giao cho các dự án bất động sản nhưng bị bỏ hoang.
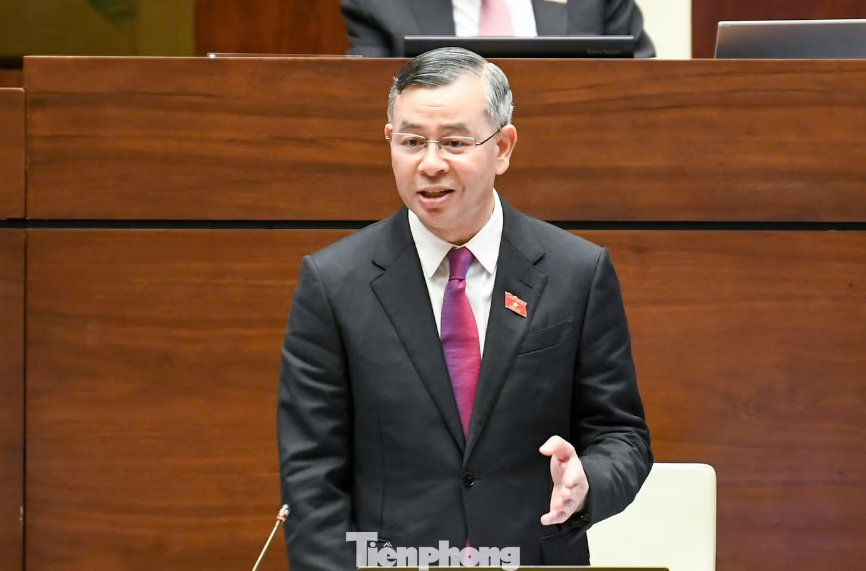
Tiếp thu ý kiến đại biểu, Chính phủ đã chỉnh lý dự thảo theo hướng thống nhất sử dụng khái niệm "đất bỏ hoang" để bao quát các trường hợp đất chưa đưa vào sử dụng hoặc chậm đưa vào sử dụng, bảo đảm phù hợp với pháp luật đất đai.
Theo quy định được thông qua, đất bỏ hoang chịu thuế suất 0,2%, không áp dụng hạn mức. Đây là mức thuế cao nhất đối với nhóm đất cần tăng cường điều tiết theo tình trạng sử dụng, gấp gần 7 lần thuế suất đất ở trong hạn mức.
Cùng với mức thuế suất 0,2%, thì đất bỏ hoang phải thực hiện nghĩa vụ tài chính cao nhất do còn phải nộp thêm tiền sử dụng đất, tiền thuê đất tăng thêm lũy tiến theo quy định tại Luật Đất đai (sửa đổi), đảm bảo tính đồng bộ, thống nhất của hệ thống pháp luật hiện hành điều chỉnh đối với đất bỏ hoang, chưa đưa vào sử dụng, chậm đưa vào sử dụng.
Về thời điểm hiệu lực của chính sách, theo báo cáo, tiếp thu ý kiến đại biểu Quốc hội, để đảm bảo đồng bộ, thống nhất với hiệu lực thi hành của Luật Đất đai (sửa đổi), đảm bảo tính khả thi của chính sách, Chính phủ đã bổ sung quy định về thời điểm thực hiện chính sách thuế đối với đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng theo hướng quy định về đất bỏ hoang tại dự thảo luật có hiệu lực cùng thời điểm với Luật Đất đai (sửa đổi), từ ngày 01/7/2027.
Đề xuất nâng mức giảm trừ gia cảnh lên 18 triệu đồng/tháng
Liên quan đến Luật Thuế thu nhập cá nhân, một số đại biểu cho rằng mức giảm trừ gia cảnh hiện nay chưa thực sự phù hợp với chi phí sinh hoạt, nuôi con và chăm sóc người phụ thuộc (khoảng 15-15,5 triệu đồng/tháng đối với người nộp thuế, khoảng 6,2 triệu đồng/tháng đối với mỗi người phụ thuộc).
Ý kiến đề nghị nâng mức giảm trừ đối với người nộp thuế lên 18 triệu đồng/tháng hoặc cao hơn, mức giảm trừ đối với mỗi người phụ thuộc lên 8 triệu đồng/tháng. Đồng thời, nghiên cứu cơ chế điều chỉnh định kỳ theo biến động giá cả.
Về vấn đề này, báo cáo của Chính phủ nêu rõ, mức giảm trừ gia cảnh hiện hành là 15,5 triệu đồng/tháng đối với người nộp thuế và 6,2 triệu đồng/tháng đối với mỗi người phụ thuộc, vừa được điều chỉnh tăng; pháp luật thuế thu nhập cá nhân đã có cơ chế điều chỉnh mức giảm trừ gia cảnh phù hợp với biến động giá cả.