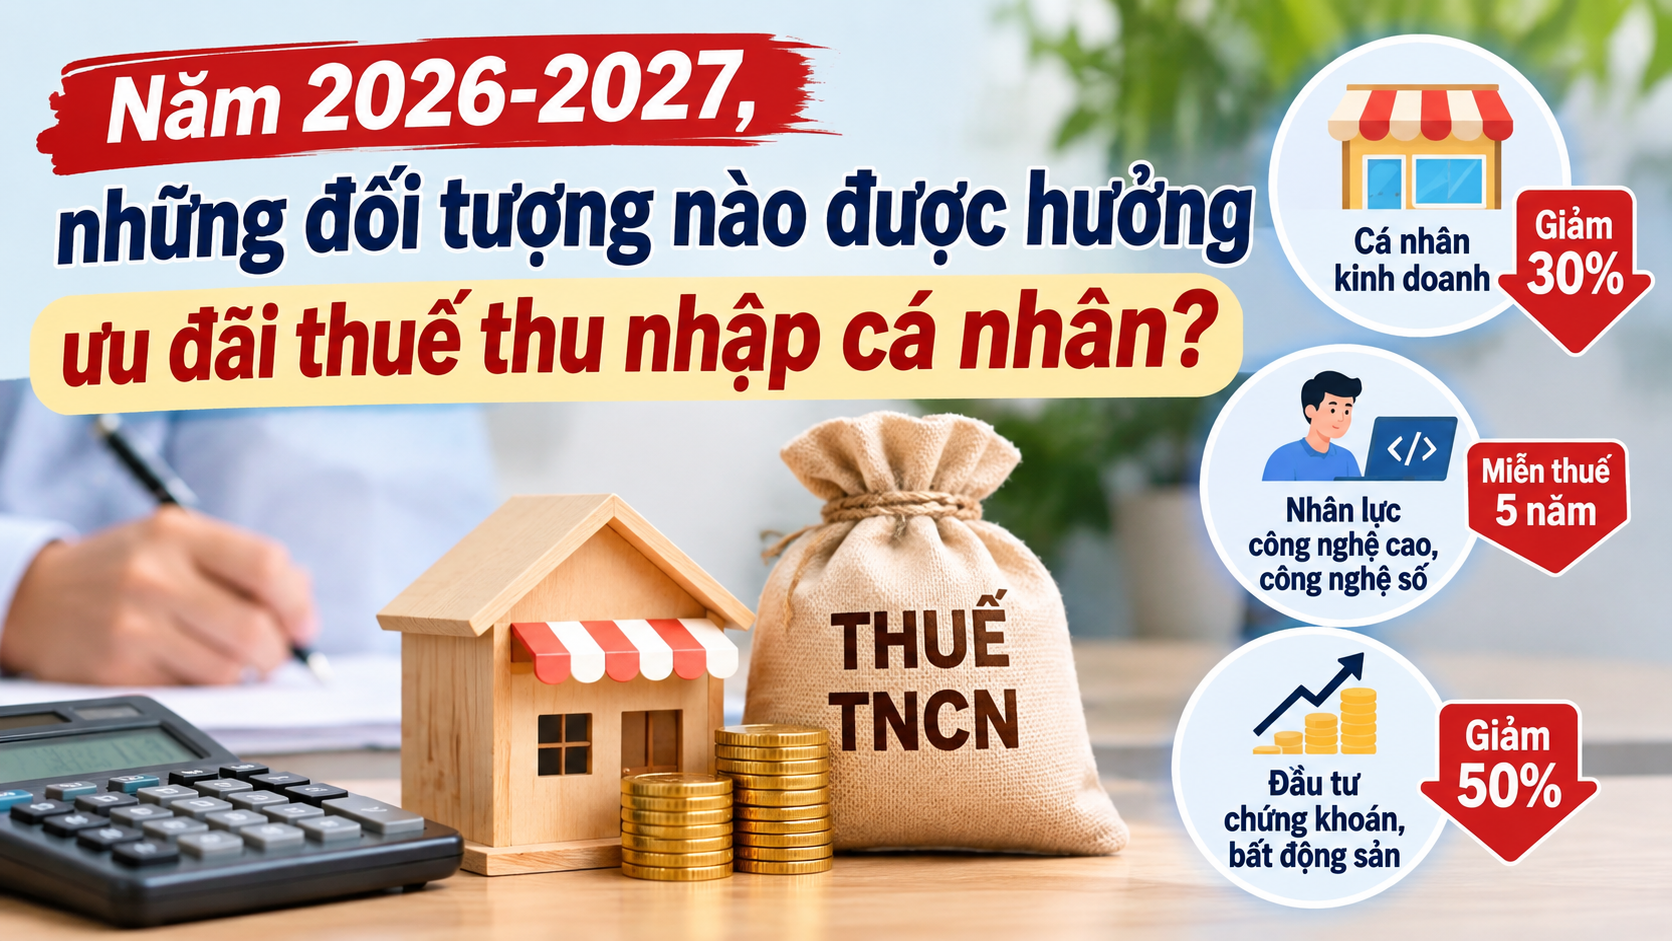
Năm 2026-2027, những đối tượng nào được hưởng ưu đãi thuế thu nhập cá nhân?
Theo Thư viện pháp luật, Điều 2 Nghị định 398/2026/NĐ-CP những cá nhân kinh doanh được giảm 30% thuế thu nhập cá nhân cho kỳ tính thuế năm 2026, năm 2027 là cá nhân cư trú có hoạt động sản xuất, kinh doanh gồm cả cá nhân đăng ký thành lập hộ kinh doanh hoặc người được các thành viên hộ gia đình ủy quyền làm người đại diện hộ kinh doanh.
Trong đó, số thuế thu nhập cá nhân được giảm của kỳ tính thuế năm 2026, năm 2027 được tính trên số thuế thu nhập cá nhân phải nộp phát sinh từ toàn bộ thu nhập từ hoạt động sản xuất, kinh doanh của cá nhân kinh doanh, không phân biệt phương pháp tính thuế thu nhập cá nhân.
Doanh thu năm làm căn cứ xác định cá nhân kinh doanh thuộc đối tượng được giảm thuế thu nhập cá nhân thực hiện theo quy định tại Điều 4, Điều 5 Nghị định 68/2026/NĐ-CP quy định về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh (được sửa đổi, bổ sung bởi Nghị định 141/2026/NĐ-CP).
Các trường hợp miễn thuế, giảm thuế TNCN theo quy định?
Tại Điều 5 Luật Thuế thu nhập cá nhân 2025 quy định các trường hợp miễn thuế, giảm thuế khác như sau:
(1) Người nộp thuế gặp khó khăn do thiên tai, dịch bệnh, hoả hoạn, tai nạn, bệnh hiểm nghèo ảnh hưởng đến khả năng nộp thuế thì được giảm thuế tương ứng với mức độ thiệt hại nhưng không vượt quá số thuế phải nộp.
(2) Miễn thuế thu nhập cá nhân trong thời hạn 05 năm đối với thu nhập từ tiền lương, tiền công của cá nhân là nhân lực công nghiệp công nghệ số chất lượng cao thuộc các trường hợp sau:
- Thu nhập từ dự án hoạt động công nghiệp công nghệ số trong khu công nghệ số tập trung;
- Thu nhập từ dự án nghiên cứu và phát triển, sản xuất sản phẩm công nghệ số trọng điểm, chip bán dẫn, hệ thống trí tuệ nhân tạo;
- Thu nhập từ các hoạt động đào tạo nhân lực công nghiệp công nghệ số.
(3) Miễn thuế thu nhập cá nhân trong thời hạn 05 năm đối với thu nhập từ tiền lương, tiền công của cá nhân là nhân lực công nghệ cao thực hiện hoạt động nghiên cứu và phát triển công nghệ cao hoặc công nghệ chiến lược thuộc Danh mục công nghệ cao được ưu tiên đầu tư phát triển hoặc Danh mục công nghệ chiến lược và sản phẩm công nghệ chiến lược theo quy định của pháp luật về công nghệ cao.
(4) Miễn thuế thu nhập cá nhân đối với chuyển nhượng chứng chỉ quỹ mở thành lập theo quy định của pháp luật về chứng khoán được nắm giữ từ 02 năm trở lên kể từ ngày mua.
(5) Giảm 50% thuế thu nhập cá nhân đối với lợi tức của nhà đầu tư cá nhân được chia từ quỹ đầu tư chứng khoán, quỹ đầu tư bất động sản thành lập theo quy định của Luật Chứng khoán 2019 trong thời hạn do Chính phủ quy định.