Từ ngày 23/10/2026, tỉnh Quảng Trị áp dụng hệ số điều chỉnh tăng thêm tiền lương đối với người lao động tham gia thực hiện sản phẩm, dịch vụ công sử dụng ngân sách nhà nước do doanh nghiệp thực hiện. Mức điều chỉnh được quy định theo từng vùng, lần lượt là 0,7 ở vùng II, 0,6 ở vùng III và 0,5 ở vùng IV.
Hệ số điều chỉnh tăng thêm tiền lương của người lao động làm cơ sở xác định tiền lương theo Quyết định 96
Theo Thư viện pháp luật, ngày 08/10/2026, Ủy ban nhân dân tỉnh Quảng Trị ban hành Quyết định 96/2026/QĐ-UBND Quy định hệ số điều chỉnh tăng thêm tiền lương để làm cơ sở xác định tiền lương của lao động trực tiếp sản xuất, lao động chuyên môn, nghiệp vụ, thừa hành, phục vụ trong giá, đơn giá sản phẩm, dịch vụ công sử dụng kinh phí ngân sách nhà nước do doanh nghiệp thực hiện trên địa bàn tỉnh Quảng Trị.
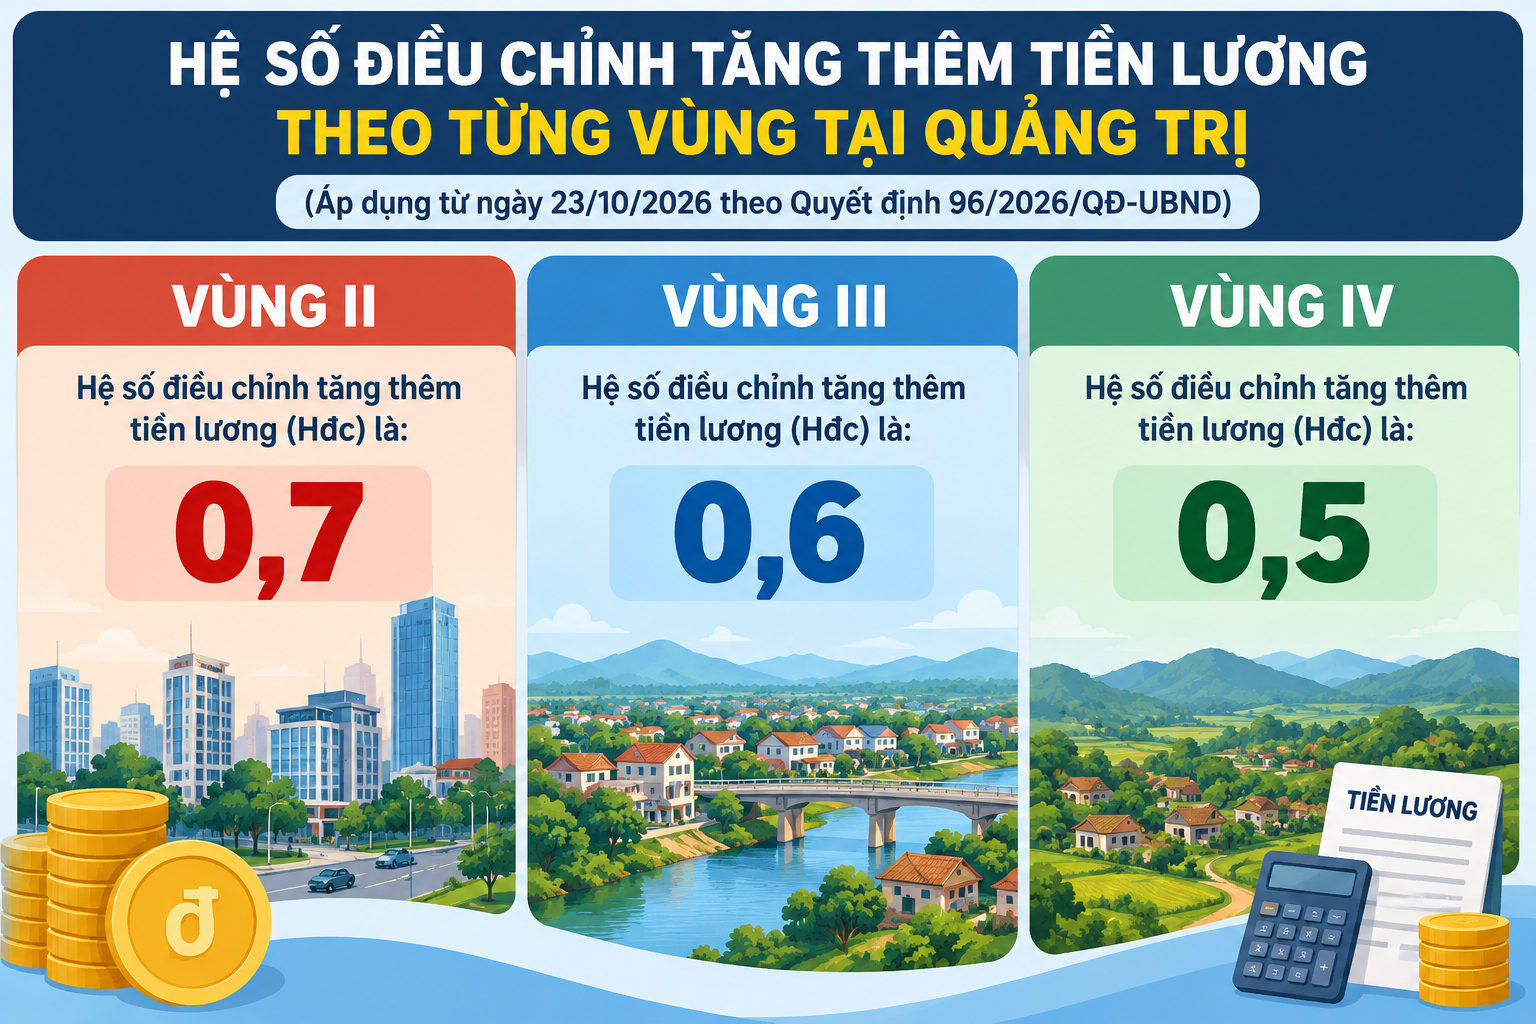
Cụ thể, tại Điều 3 Quyết định 96/2026/QĐ-UBND tỉnh Quảng Trị quy định về hệ số điều chỉnh (Hđc) tăng thêm tiền lương và nguyên tắc áp dụng hệ số điều chỉnh tăng thêm tiền lương đối với như sau:
(1) Hệ số điều chỉnh tăng thêm tiền lương làm cơ sở xác định chi phí tiền lương của lao động trực tiếp sản xuất, lao động chuyên môn, nghiệp vụ, thừa hành, phục vụ trong giá, đơn giá sản phẩm, dịch vụ công sử dụng kinh phí ngân sách nhà nước do doanh nghiệp thực hiện trên địa bàn tỉnh Quảng Trị quy định như sau:
- Vùng II: Hệ số điều chỉnh tăng thêm tiền lương (Hđc) là 0,7.
- Vùng III: Hệ số điều chỉnh tăng thêm tiền lương (Hđc) là 0,6.
- Vùng IV: Hệ số điều chỉnh tăng thêm tiền lương (Hđc) là 0,5.
(2) Nguyên tắc áp dụng hệ số điều chỉnh tăng thêm tiền lương
- Sản phẩm, dịch vụ công sử dụng kinh phí ngân sách nhà nước do doanh nghiệp thực hiện trên một địa bàn thuộc vùng nào thì áp dụng hệ số điều chỉnh tăng thêm tiền lương (Hđc) của vùng đó.
- Trường hợp doanh nghiệp thực hiện sản phẩm, dịch vụ công trên nhiều địa bàn thuộc các vùng khác nhau thì áp dụng hệ số điều chỉnh tăng thêm tiền lương (Hđc) tương ứng với từng địa bàn thực hiện.
Từ 23/10/2026, người lao động nào được áp dụng hệ số điều chỉnh tăng thêm tiền lương làm cơ sở xác định tiền lương theo Quyết định 96?
Theo Điều 2 Quyết định 96/2026/QĐ-UBND tỉnh Quảng Trị, từ ngày 23/10/2026, các đối tượng áp dụng hệ số điều chỉnh tăng thêm tiền lương làm cơ sở xác định tiền lương gồm:
(1) Người lao động, người quản lý doanh nghiệp tham gia thực hiện các sản phẩm, dịch vụ công.
(2) Doanh nghiệp, cơ quan, tổ chức, cá nhân có liên quan đến việc lập, thẩm định, phê duyệt dự toán, quyết định giá, đơn giá sản phẩm, dịch vụ công và thanh toán kinh phí thực hiện sản phẩm, dịch vụ công trên địa bàn tỉnh Quảng Trị thuộc phạm vi điều chỉnh của Quyết định 96/2026/QĐ-UBND tỉnh Quảng Trị.
Xác định chi phí tiền lương của lao động trực tiếp sản xuất và lao động chuyên môn trong giá, đơn giá sản phẩm, dịch vụ công dựa trên căn cứ nào?
Tại khoản 2 Điều 3 Thông tư 17/2019/TT-BLĐTBXH quy định như sau:
Căn cứ xác định chi phí tiền lương, chi phí nhân công trong giá, đơn giá sản phẩm, dịch vụ công
1. Chi phí tiền lương, chi phí nhân công trong giá, đơn giá sản phẩm, dịch vụ công được xác định căn cứ vào định mức lao động (thuộc định mức kinh tế kỹ thuật, định mức nhân công, định mức chi phí) do Bộ, ngành, Ủy ban nhân dân cấp tỉnh ban hành, tiền lương và chi phí khác của lao động trực tiếp sản xuất, lao động chuyên môn, nghiệp vụ, thừa hành, phục vụ, lao động quản lý doanh nghiệp tham gia thực hiện sản phẩm, dịch vụ công.
2. Tiền lương của lao động trực tiếp sản xuất và lao động chuyên môn, nghiệp vụ, thừa hành, phục vụ xác định trên cơ sở hệ số lương cấp bậc, hệ số phụ cấp lương của lao động thực hiện sản phẩm, dịch vụ công nhân với mức lương cơ sở do Chính phủ quy định và hệ số điều chỉnh tăng thêm theo từng vùng.
3. Tiền lương của lao động quản lý doanh nghiệp (gồm: Chủ tịch Hội đồng quản trị hoặc Chủ tịch Hội đồng thành viên hoặc Chủ tịch công ty; Thành viên Hội đồng quản trị hoặc Thành viên Hội đồng thành viên; Trưởng ban kiểm soát; Kiểm soát viên; Tổng giám đốc hoặc Giám đốc; Phó Tổng giám đốc hoặc Phó Giám đốc; Kế toán trưởng) được xác định trên cơ sở mức lương cơ bản theo hạng tổng công ty và công ty.
4. Chi phí khác tính trong chi phí tiền lương, chi phí nhân công gồm: chi phí bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, kinh phí công đoàn thuộc trách nhiệm đóng của người sử dụng lao động được xác định theo quy định của pháp luật; chi phí ăn ca và chế độ khác của từng loại lao động (nếu có) theo quy định pháp luật.
Như vậy, tiền lương của lao động trực tiếp sản xuất và lao động chuyên môn xác định trên cơ sở hệ số lương cấp bậc, hệ số phụ cấp lương của lao động thực hiện sản phẩm, dịch vụ công nhân với mức lương cơ sở do Chính phủ quy định và hệ số điều chỉnh tăng thêm theo từng vùng.