Theo dự thảo Luật sửa đổi, bổ sung một số điều của các luật về thuế, doanh nghiệp và cá nhân có hoạt động cung cấp suất ăn cho trường học, cơ sở khám bệnh, chữa bệnh có thể được miễn thuế thu nhập doanh nghiệp hoặc thuế thu nhập cá nhân đối với phần thu nhập từ hoạt động này.
Bộ Tài chính vừa hoàn thiện hồ sơ dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân. Trong đó, chính sách ưu đãi đối với hoạt động cung cấp suất ăn cho trường học, cơ sở y tế là một nội dung đáng chú ý.
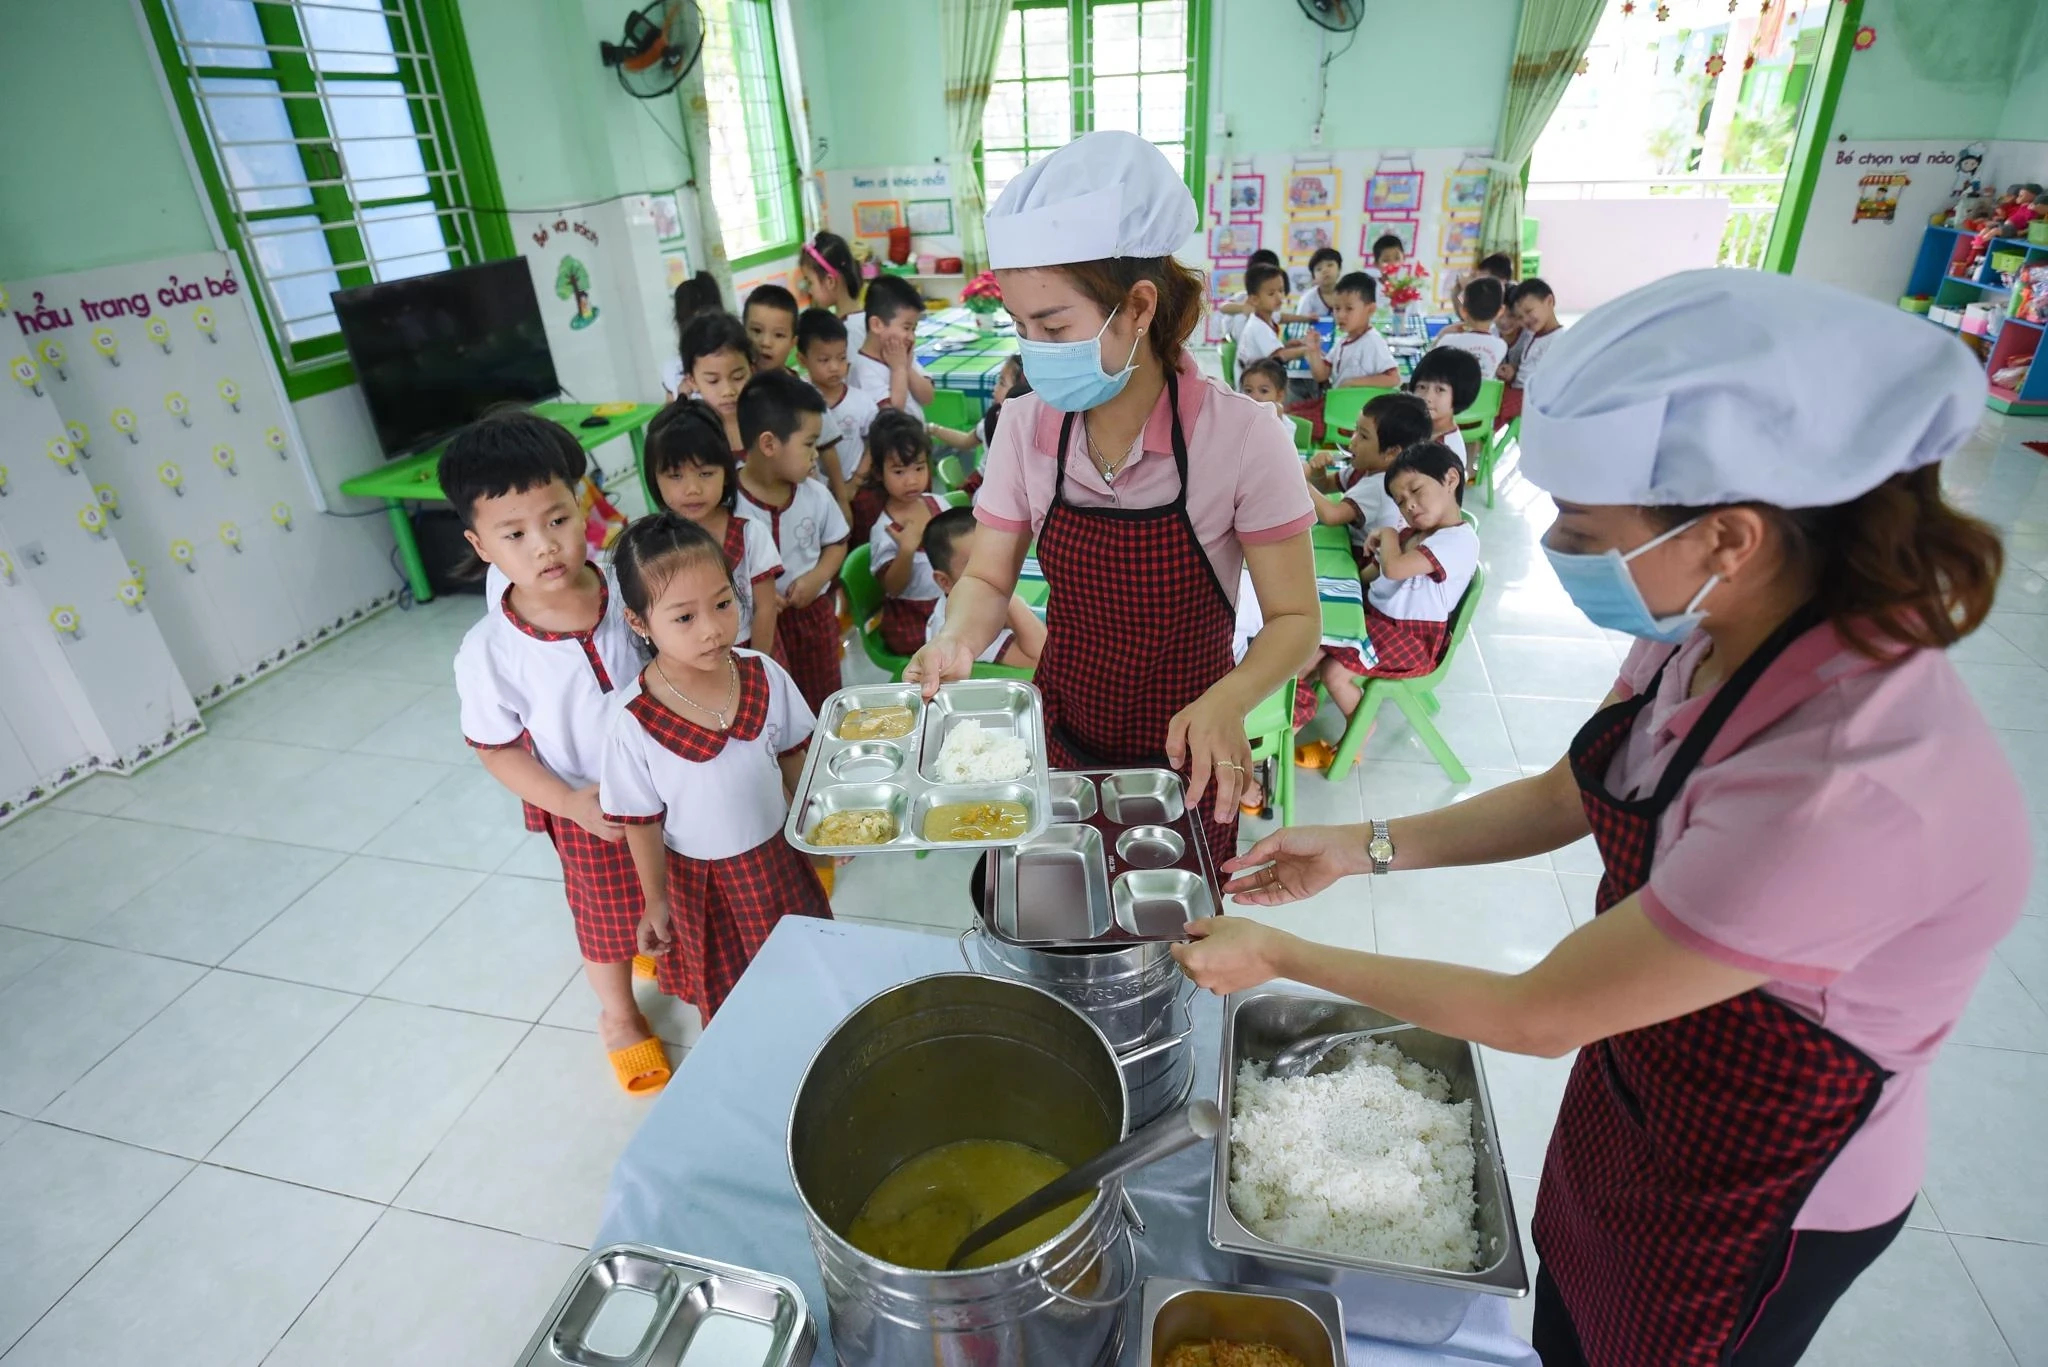
Đề xuất miễn thuế cho người cung cấp suất ăn
Theo Bộ Tài chính, hoạt động cung cấp suất ăn cho trường học và cơ sở khám bệnh, chữa bệnh có những đặc thù riêng, liên quan trực tiếp đến dinh dưỡng, sức khỏe của học sinh và người bệnh.
Thời gian qua, công tác bảo đảm an toàn thực phẩm tại các trường học, cơ sở y tế được chú trọng hơn. Tuy nhiên, nguy cơ mất an toàn thực phẩm vẫn tồn tại, trong đó một nguyên nhân là nhiều cơ sở cung cấp suất ăn có quy mô nhỏ, nguồn lực hạn chế, chưa có điều kiện đầu tư đầy đủ cho hệ thống chế biến, bảo quản thực phẩm.
Hiện Luật Thuế thu nhập doanh nghiệp chưa có chính sách ưu đãi riêng đối với doanh nghiệp kinh doanh dịch vụ cung cấp suất ăn cho cơ sở giáo dục và cơ sở khám bệnh, chữa bệnh. Bộ Tài chính cho rằng đây là lĩnh vực cần được Nhà nước có chính sách hỗ trợ phù hợp, cả trực tiếp và gián tiếp.
Chính sách được đề xuất cũng nhằm cụ thể hóa các định hướng tại Nghị quyết số 71-NQ/TW về đột phá phát triển giáo dục, nâng cao dinh dưỡng học đường và Nghị quyết số 72-NQ/TW về nâng cao sức khỏe nhân dân.
Theo đó, dự thảo bổ sung khoản 5a vào sau khoản 5 Điều 15 Luật Thuế Thu nhập doanh nghiệp. Quy định này đề xuất miễn thuế thu nhập doanh nghiệp đối với phần thu nhập của doanh nghiệp phát sinh từ hoạt động cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh theo quy định của pháp luật về giáo dục và y tế.
Không chỉ doanh nghiệp kê khai thuế theo phương pháp thông thường, dự thảo còn bổ sung khoản 5b vào sau khoản 5 Điều 15 và sửa đổi khoản 1 Điều 18 Luật Thuế Thu nhập doanh nghiệp số 67/2025/QH15. Theo đó, chính sách miễn thuế được áp dụng với cả doanh nghiệp thực hiện chế độ kế toán, hóa đơn, chứng từ và nộp thuế theo phương pháp kê khai, cũng như doanh nghiệp nộp thuế theo tỷ lệ % trên doanh thu.
Cá nhân kinh doanh suất ăn cũng thuộc diện đề xuất miễn thuế
Thực tế không chỉ doanh nghiệp mà nhiều cá nhân cũng tham gia cung cấp suất ăn cho trường học và cơ sở khám bệnh, chữa bệnh. Trong khi đó, pháp luật về thuế thu nhập cá nhân hiện chưa có quy định ưu đãi riêng đối với nhóm kinh doanh này.
Để bảo đảm sự tương đồng trong chính sách giữa các thành phần kinh tế, dự thảo đề xuất bổ sung khoản 5a vào sau khoản 5 Điều 5 Luật Thuế Thu nhập cá nhân số 109/2025/QH15.
Nếu được thông qua, cá nhân cư trú có thu nhập từ hoạt động kinh doanh cung cấp suất ăn cho cơ sở giáo dục, cơ sở y tế sẽ thuộc diện miễn thuế thu nhập cá nhân đối với khoản thu nhập này.
Như vậy, chính sách ưu đãi dự kiến không chỉ hướng tới các doanh nghiệp mà còn bao phủ nhóm cá nhân trực tiếp kinh doanh dịch vụ cung cấp suất ăn cho hai nhóm cơ sở nêu trên.
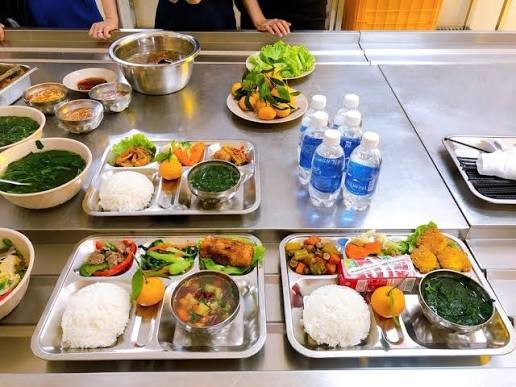
Vì sao không áp dụng cho mọi dịch vụ ăn uống?
Bộ Tài chính cho rằng suất ăn tại trường học và bệnh viện không nên được xem hoàn toàn như một loại hình dịch vụ ăn uống mang tính thương mại thông thường.
Đối với trường học, chất lượng suất ăn có ảnh hưởng trực tiếp đến chế độ dinh dưỡng, sức khỏe và quá trình phát triển thể chất của trẻ. Trong môi trường bệnh viện, suất ăn còn có thể gắn với quá trình điều trị, đặc biệt đối với người bệnh phải tuân thủ chế độ dinh dưỡng theo từng bệnh lý.
Đây cũng là những nhóm đối tượng cần được quan tâm, bảo vệ và có chính sách hỗ trợ phù hợp. Vì vậy, việc dành ưu đãi cho hoạt động cung cấp suất ăn tại trường học, bệnh viện được cho là có cơ sở thực tiễn, thay vì mở rộng chính sách cho toàn bộ lĩnh vực kinh doanh ăn uống.
Theo Bộ Tài chính, việc giới hạn phạm vi ưu đãi vào các doanh nghiệp cung cấp suất ăn cho cơ sở giáo dục và cơ sở khám bệnh, chữa bệnh nhằm bảo đảm nguồn lực hỗ trợ của Nhà nước được tập trung vào những lĩnh vực đang được ưu tiên.
Bên cạnh tác động trực tiếp về thuế, điều kiện hưởng ưu đãi gắn với yêu cầu về hóa đơn, chứng từ được kỳ vọng góp phần khuyến khích các cơ sở kinh doanh hoạt động bài bản hơn, sử dụng thực phẩm có nguồn gốc rõ ràng, qua đó nâng cao chất lượng bữa ăn và bảo vệ sức khỏe học sinh, người bệnh.
Hồ sơ dự án Luật đã được Ủy ban Thường vụ Quốc hội cho ý kiến tại kỳ họp tháng 9 vừa qua. Sau khi được Bộ Tư pháp thẩm định, dự án Luật sẽ được trình Chính phủ để trình Quốc hội tại kỳ họp sắp tới, dự kiến bắt đầu từ ngày 17/10.