Thanh tra Ngân hàng Nhà nước Chi nhánh Khu vực 2 đã ban hành Thông báo số 318/TB-TTRA về Kết luận thanh tra Ngân hàng TMCP Đầu tư và Phát triển Việt Nam - Chi nhánh Bình Thạnh (BIDV Bình Thạnh).
Theo thông báo, trước đó ngày 21/10/2026, Chánh Thanh tra Ngân hàng Nhà nước Khu vực 2 đã ban hành Kết luận thanh tra số 138/KL-TTRA đối với BIDV Bình Thạnh.
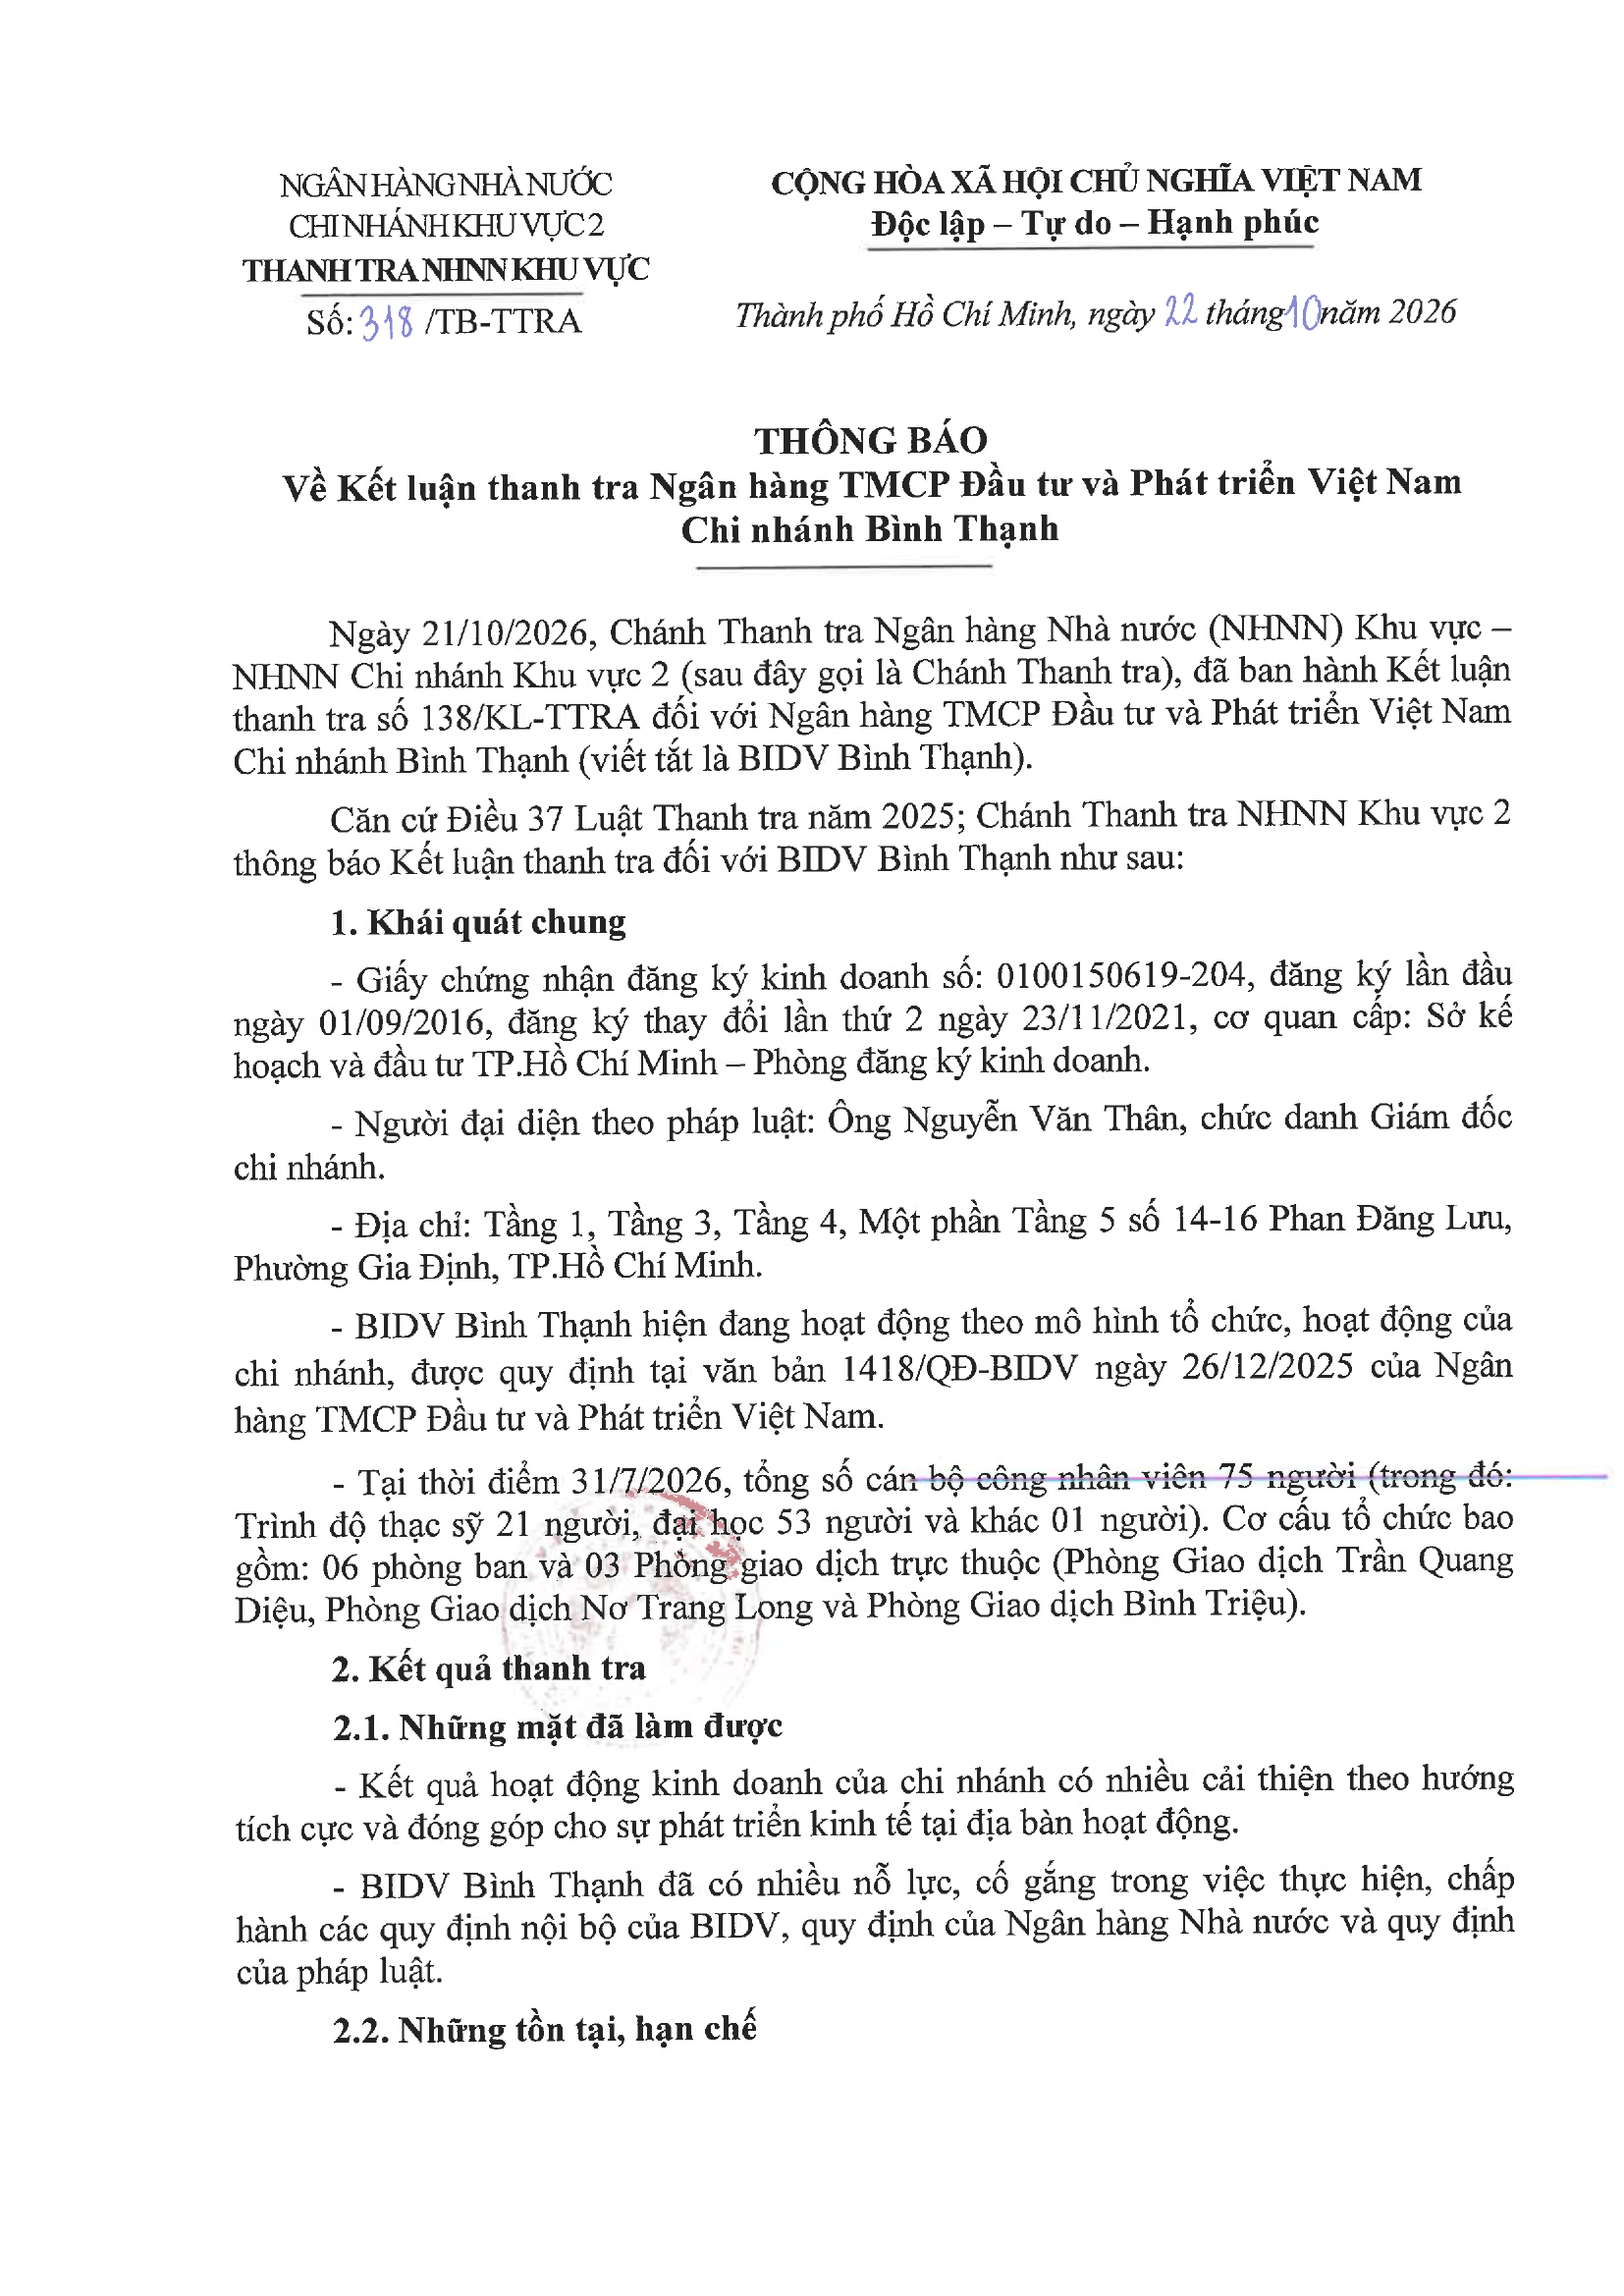
Kết quả thanh tra cho thấy hoạt động kinh doanh của BIDV Bình Thạnh đã có nhiều cải thiện theo hướng tích cực và có đóng góp cho sự phát triển kinh tế tại địa bàn.
Cơ quan thanh tra cũng ghi nhận chi nhánh đã có nhiều nỗ lực trong việc thực hiện, chấp hành các quy định nội bộ của BIDV cũng như quy định của Ngân hàng Nhà nước và các quy định pháp luật liên quan.
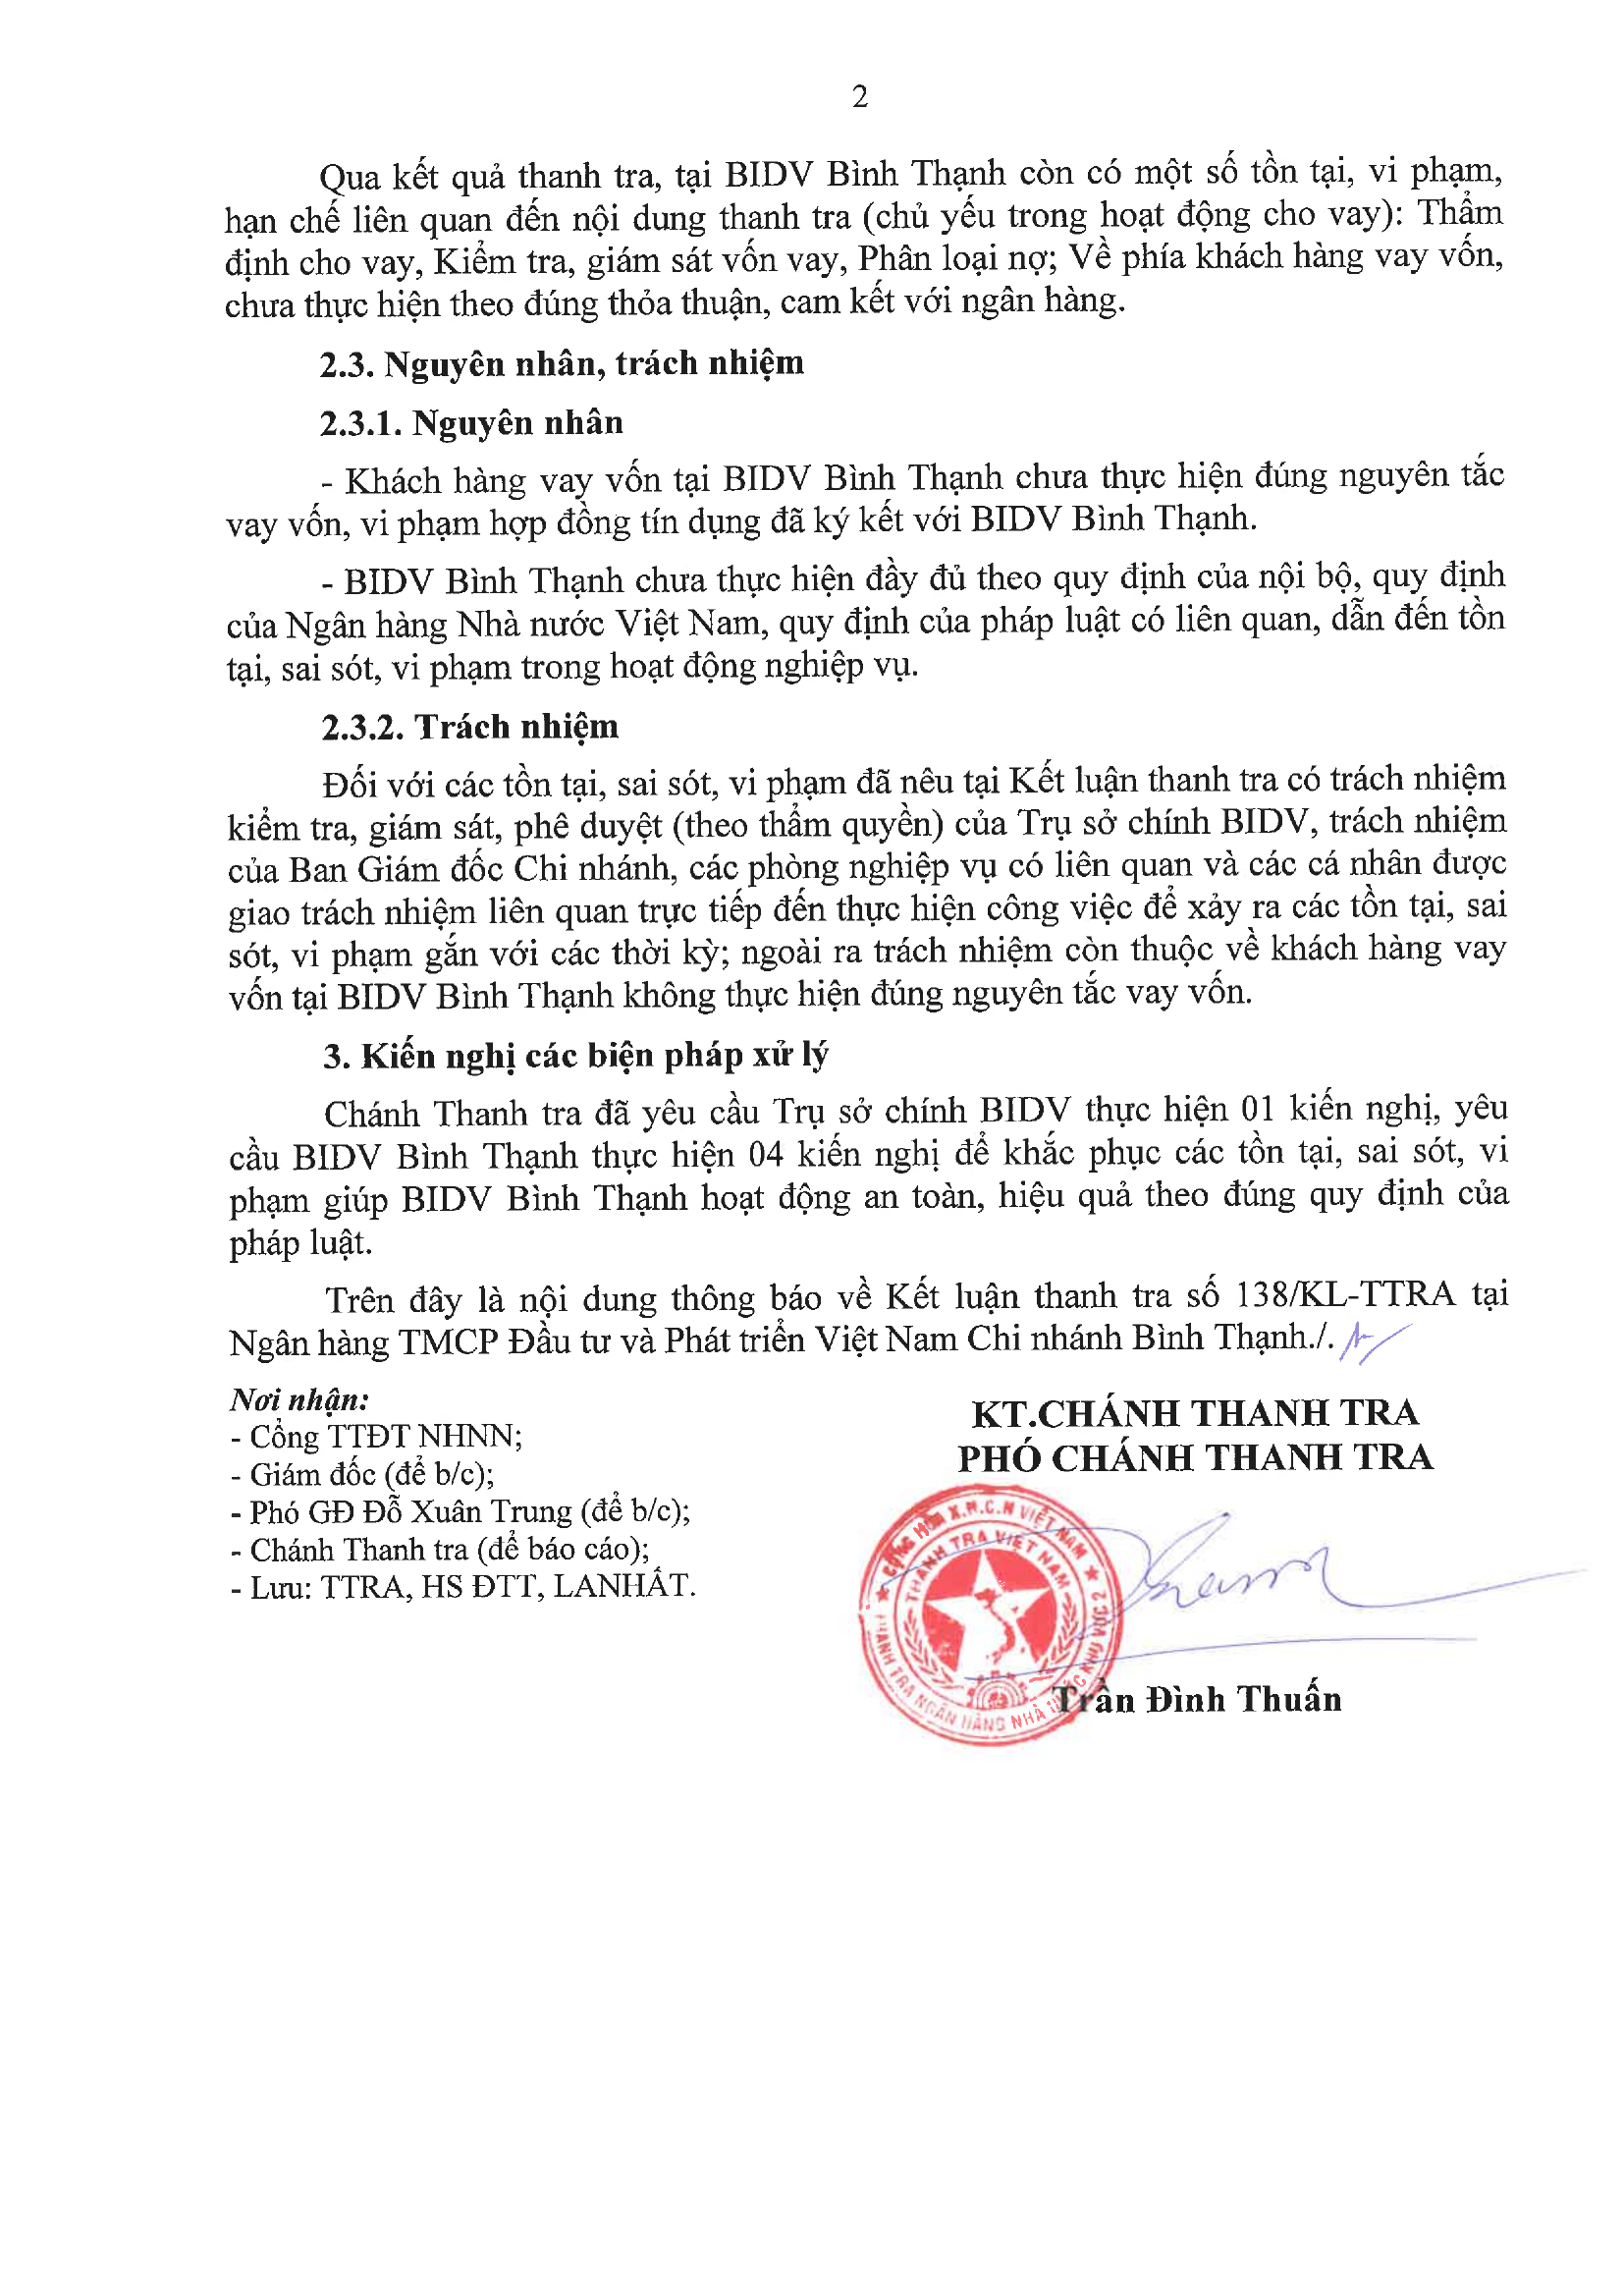
Tuy nhiên, qua thanh tra, BIDV Bình Thạnh vẫn còn một số tồn tại, vi phạm, hạn chế, chủ yếu trong hoạt động cho vay.
Các nội dung được cơ quan thanh tra nêu gồm việc thẩm định cho vay; kiểm tra, giám sát vốn vay; phân loại nợ; trích lập dự phòng rủi ro.
Ngoài ra, một số khách hàng vay vốn chưa thực hiện đúng thỏa thuận, cam kết với ngân hàng.
Theo kết luận thanh tra, một trong những nguyên nhân được xác định là khách hàng vay vốn tại BIDV Bình Thạnh chưa thực hiện đúng nguyên tắc vay vốn, vi phạm hợp đồng tín dụng đã ký kết với ngân hàng.
Bên cạnh đó, BIDV Bình Thạnh cũng chưa thực hiện đầy đủ một số quy định nội bộ, quy định của Ngân hàng Nhà nước Việt Nam và các quy định pháp luật liên quan, dẫn đến tồn tại, sai sót và vi phạm trong hoạt động nghiệp vụ.
Cơ quan thanh tra xác định trách nhiệm đối với các tồn tại, sai sót, vi phạm thuộc về nhiều chủ thể.
Trong đó có trách nhiệm kiểm tra, giám sát và phê duyệt theo thẩm quyền của Trụ sở chính BIDV; trách nhiệm của Ban Giám đốc Chi nhánh, các phòng nghiệp vụ có liên quan và các cá nhân trực tiếp thực hiện công việc để xảy ra các tồn tại, sai sót, vi phạm gắn với từng thời kỳ.
Ngoài ra, trách nhiệm còn thuộc về khách hàng vay vốn tại BIDV Bình Thạnh do không thực hiện đúng nguyên tắc vay vốn.
Về biện pháp xử lý, Chánh Thanh tra Ngân hàng Nhà nước Khu vực 2 đã yêu cầu Trụ sở chính BIDV thực hiện 1 kiến nghị.
Đồng thời, BIDV Bình Thạnh được yêu cầu thực hiện 4 kiến nghị nhằm khắc phục các tồn tại, sai sót, vi phạm, giúp hoạt động an toàn, hiệu quả và tuân thủ đúng quy định pháp luật.