Theo quy định mới, nghĩa vụ tài chính khi chuyển mục đích sử dụng đất phụ thuộc vào nguồn gốc thửa đất, diện tích chuyển mục đích, hạn mức giao đất ở tại địa phương và việc người sử dụng đất đã từng được hưởng chính sách ưu đãi hay chưa.
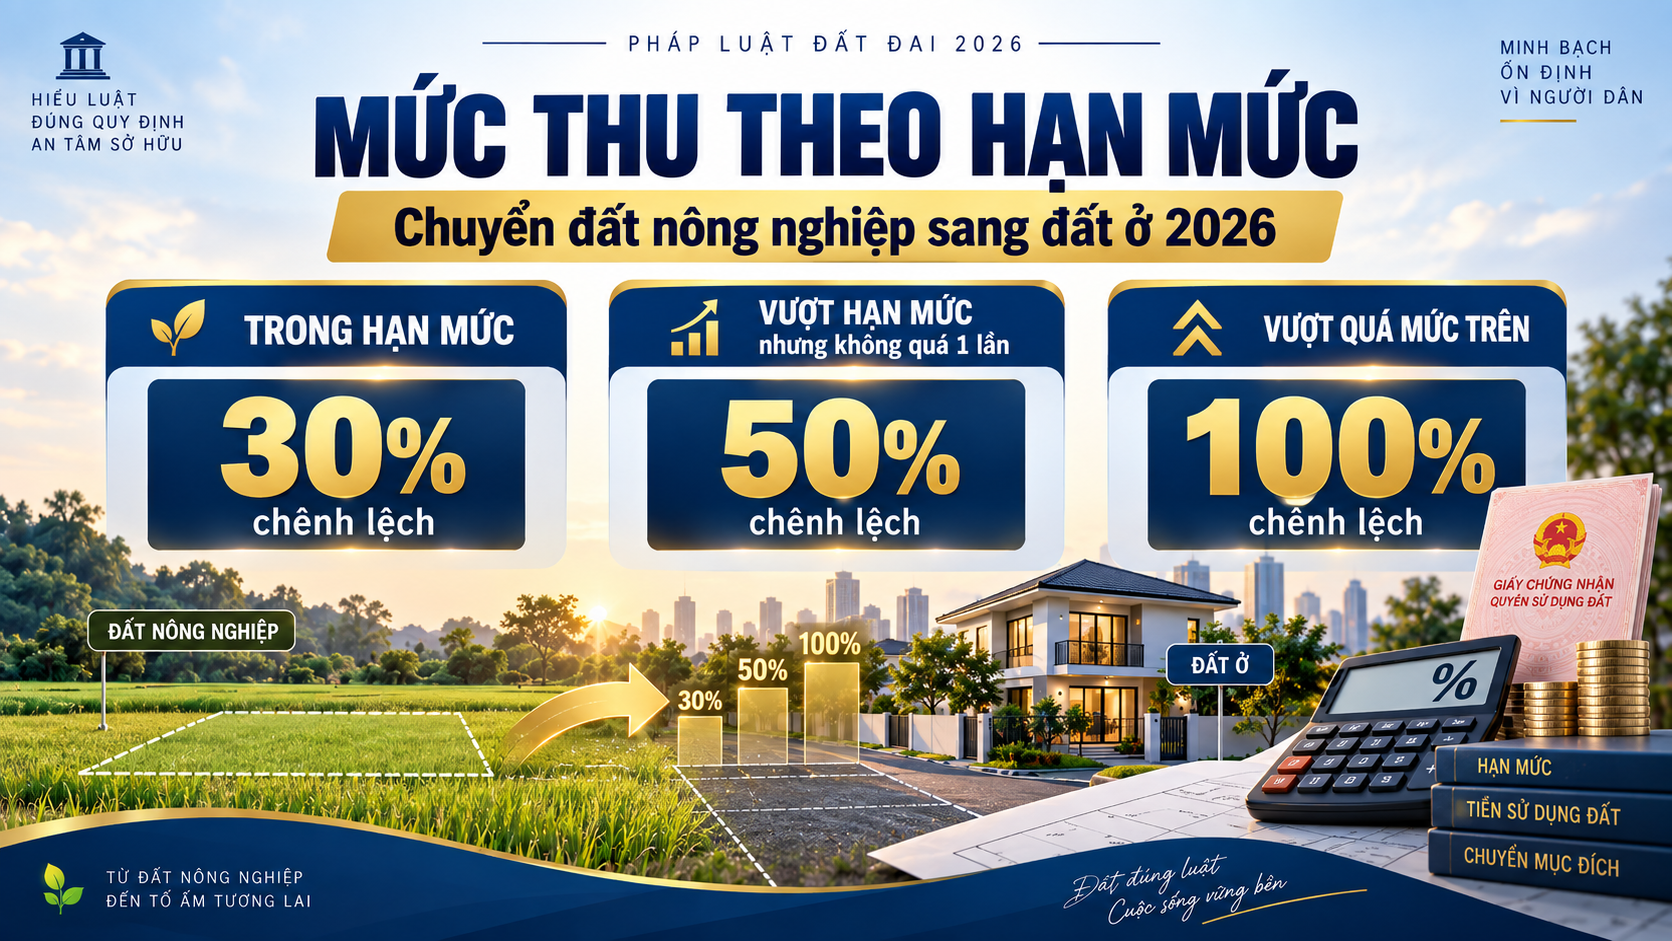
Trong hạn mức, có thể chỉ phải nộp 30% chênh lệch
Điểm c khoản 2 Điều 10 Nghị quyết 254/2025/QH15 quy định cơ chế tính tiền sử dụng đất đối với một số trường hợp chuyển đất vườn, ao, đất nông nghiệp sang đất ở.
Theo đó, đối với diện tích chuyển mục đích trong hạn mức giao đất ở tại địa phương, mức thu bằng 30% phần chênh lệch giữa tiền sử dụng đất tính theo giá đất ở và tiền sử dụng đất tính theo giá đất nông nghiệp tại thời điểm có quyết định cho phép chuyển mục đích.
Với phần diện tích vượt hạn mức nhưng không quá một lần hạn mức giao đất ở, mức phải nộp bằng 50% phần chênh lệch.
Đối với diện tích vượt hạn mức và vượt quá một lần hạn mức giao đất ở, người sử dụng đất phải nộp 100% phần chênh lệch.
Như vậy, nếu thuộc đúng trường hợp được áp dụng chính sách và toàn bộ diện tích chuyển mục đích nằm trong hạn mức, người dân có thể chỉ phải nộp 30% thay vì toàn bộ phần chênh lệch.
Không phải mọi đất nông nghiệp đều được áp dụng mức 30%
Một điểm người dân cần đặc biệt lưu ý là cơ chế trên không áp dụng đại trà cho tất cả các thửa đất nông nghiệp.
Theo hướng dẫn từ Nghị quyết 254/2025/QH15, Nghị định 50/2026/NĐ-CP và Công văn 6546/BTC-QLCS, chính sách áp dụng với các nhóm trường hợp như đất vườn, ao, đất nông nghiệp trong cùng thửa có đất ở khi công nhận quyền sử dụng đất; đất có nguồn gốc là đất vườn, ao gắn liền với đất ở nhưng được tách ra để chuyển quyền; hoặc đất có nguồn gốc tương tự bị đơn vị đo đạc tự tách thành thửa riêng khi đo vẽ bản đồ địa chính trước ngày 1/7/2014.
Do đó, chỉ căn cứ vào việc trên Giấy chứng nhận ghi “đất nông nghiệp” là chưa đủ để xác định chắc chắn người sử dụng đất được hưởng mức thu 30%.
Chính sách ưu đãi chỉ được áp dụng một lần
Điều 6 Nghị định 50/2026/NĐ-CP quy định việc tính tiền sử dụng đất theo cơ chế này chỉ được áp dụng một lần đối với một hộ gia đình hoặc cá nhân và trên một thửa đất do người sử dụng đất lựa chọn.
Nếu sau đó tiếp tục chuyển mục đích trên chính thửa đất này hoặc chuyển mục đích đối với thửa đất khác, tiền sử dụng đất được tính bằng 100% phần chênh lệch giữa tiền sử dụng đất theo giá đất ở và theo giá đất nông nghiệp tại thời điểm có quyết định cho phép chuyển mục đích.
Quy định này đồng nghĩa mức 30% hoặc 50% không phải chính sách được sử dụng nhiều lần cho nhiều thửa đất của cùng một người.
Tiền phải nộp phụ thuộc giá đất và diện tích thực tế
Về bản chất, số tiền phải nộp được xác định từ phần chênh lệch giữa giá trị đất ở và giá trị đất nông nghiệp.
Ví dụ, nếu phần chênh lệch được xác định là 500 triệu đồng và toàn bộ diện tích thuộc hạn mức, trong trường hợp đáp ứng đủ điều kiện hưởng mức 30%, tiền sử dụng đất tương ứng sẽ là khoảng 150 triệu đồng.
Nếu phần diện tích vượt hạn mức thuộc nhóm áp dụng mức 50%, phần chênh lệch tương ứng của diện tích đó sẽ được nhân với 50%; còn phần phải áp dụng mức 100% sẽ tính toàn bộ chênh lệch.
Do mỗi địa phương có bảng giá đất và hạn mức giao đất ở khác nhau, không thể đưa ra một mức tiền cố định áp dụng chung cho mọi thửa đất.
Bên cạnh tiền sử dụng đất, trong quá trình giải quyết hồ sơ, người dân còn có thể phát sinh lệ phí cấp Giấy chứng nhận, lệ phí trước bạ trong trường hợp thuộc diện phải nộp và phí thẩm định hồ sơ theo quy định của địa phương.
Lệ phí trước bạ nếu phát sinh được tính theo công thức giá đất theo bảng giá đất nhân diện tích và nhân mức 0,5%. Phí thẩm định hồ sơ do Hội đồng nhân dân từng tỉnh, thành quy định nên mức thu không giống nhau giữa các địa phương.
Như vậy, khi tính chi phí chuyển đất nông nghiệp sang đất ở năm 2026, người dân cần xác định trước nguồn gốc thửa đất, diện tích xin chuyển, hạn mức đất ở tại địa phương và việc có thuộc nhóm được áp dụng cơ chế 30%-50%-100% hay không. Đây là những yếu tố có thể khiến số tiền phải nộp giữa các trường hợp chênh lệch rất lớn.